English · PDF 1063
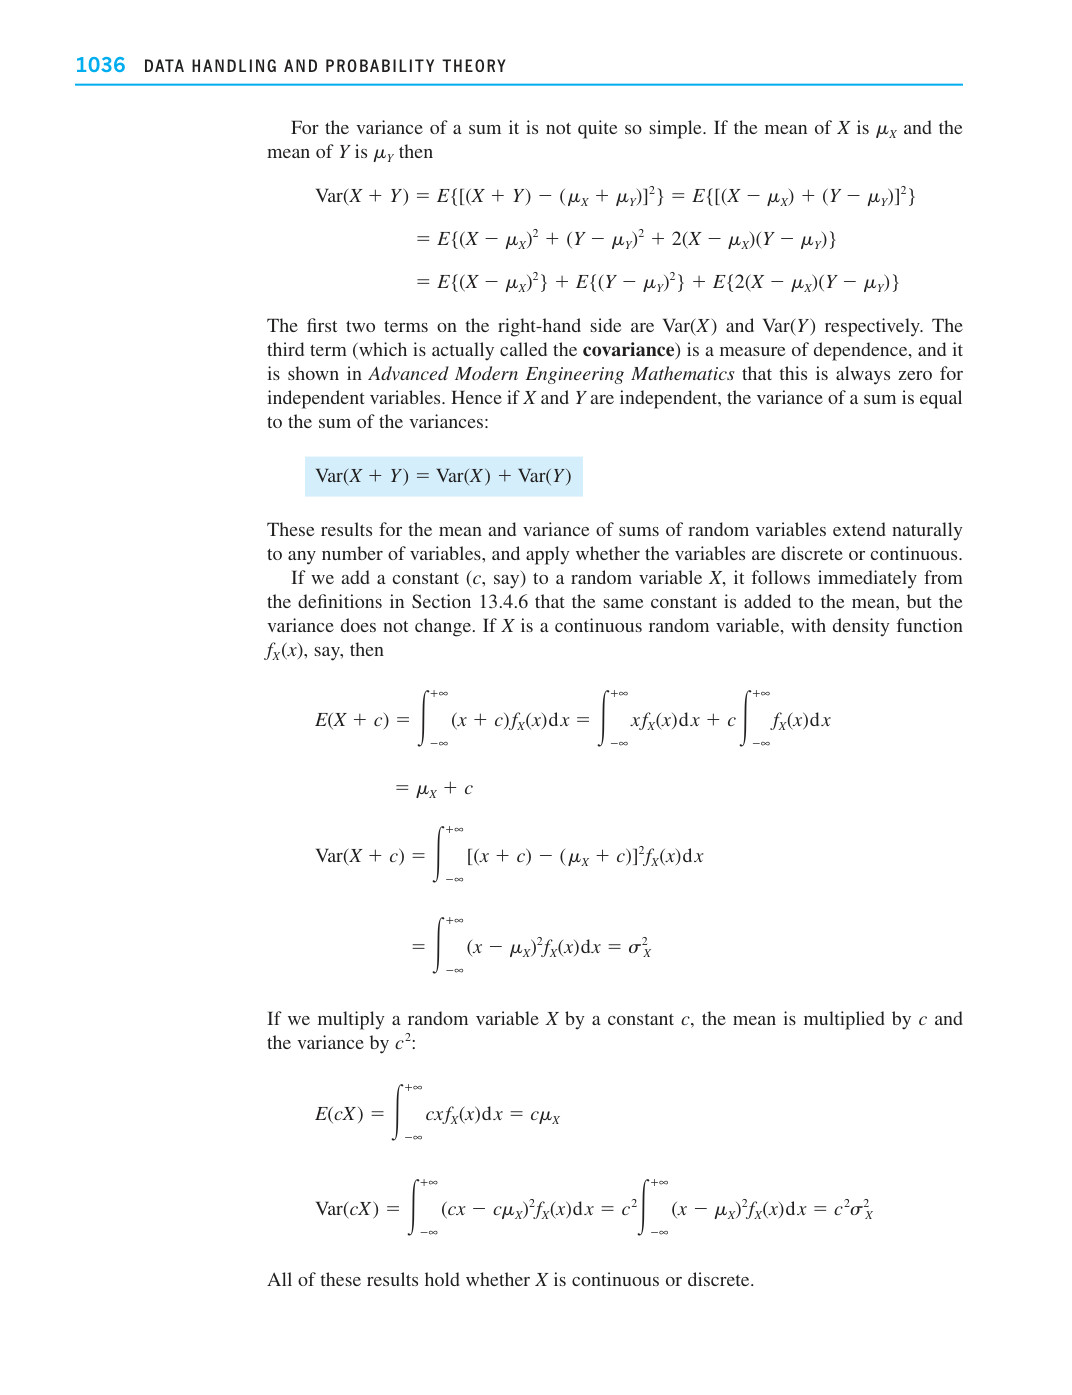
对于和的方差,情况就不那么简单了。如果 $X$ 的均值为 $\mu_X$ , $Y$ 的均值为 $\mu_Y$ ,那么
$$\begin{aligned} \text{Var}(X + Y) &= E{[(X + Y) - (\mu_x + \mu_y)]^2} = E{[(X - \mu_x) + (Y - \mu_y)]^2} \ &= E{(X - \mu_x)^2 + (Y - \mu_y)^2 + 2(X - \mu_x)(Y - \mu_y)} \ &= E{(X - \mu_x)^2} + E{(Y - \mu_y)^2} + E{2(X - \mu_x)(Y - \mu_y)} \end{aligned}$$
右边的第一项和第二项分别是 Var(X) 和 Var(Y)。第三项(实际上称为协方差)是依赖性的一种度量,并且《Advanced Modern Engineering Mathematics》中证明了对于独立变量它总是为零。因此,如果 X 和 Y 相互独立,则和的方差等于方差的和:
$$\text{Var}(X + Y) = \text{Var}(X) + \text{Var}(Y)$$
这些关于随机变量之和的均值和方差的结果可以自然地推广到任意多个变量,并且无论变量是离散的还是连续的都适用。
如果我们给随机变量 X 加上一个常数(比如说 c),那么根据 13.4.6 节中的定义可以立即得出,均值也加上同样的常数,但方差不变。如果 X 是一个连续随机变量,比如说其密度函数为 fX(x),那么
$$\begin{aligned} E(X + c) &= \int_{-\infty}^{+\infty} (x + c) f_X(x) dx = \int_{-\infty}^{+\infty} x f_X(x) dx + c \int_{-\infty}^{+\infty} f_X(x) dx \ &= \mu_X + c \ \text{Var}(X + c) &= \int_{-\infty}^{+\infty} [(x + c) - - (\mu_X + c)]^2 f_X(x) dx \ &= \int_{-\infty}^{+\infty} (x - \mu_X)^2 f_X(x) dx = \sigma_X^2 \end{aligned}$$
如果我们将随机变量 X 乘以常数 c,则均值乘以 c,方差乘以 c2 :
$$E(cX) = \int_{-\infty}^{+\infty} cx f_X(x) dx = c\mu_x$$
$$\text{Var}(cX) = \int_{-\infty}^{+\infty} (cx - c\mu_x)^2 f_X(x) dx = c^2 \int_{-\infty}^{+\infty} (x - \mu_x)^2 f_X(x) dx = c^2 \sigma_x^2$$