English · PDF 1083
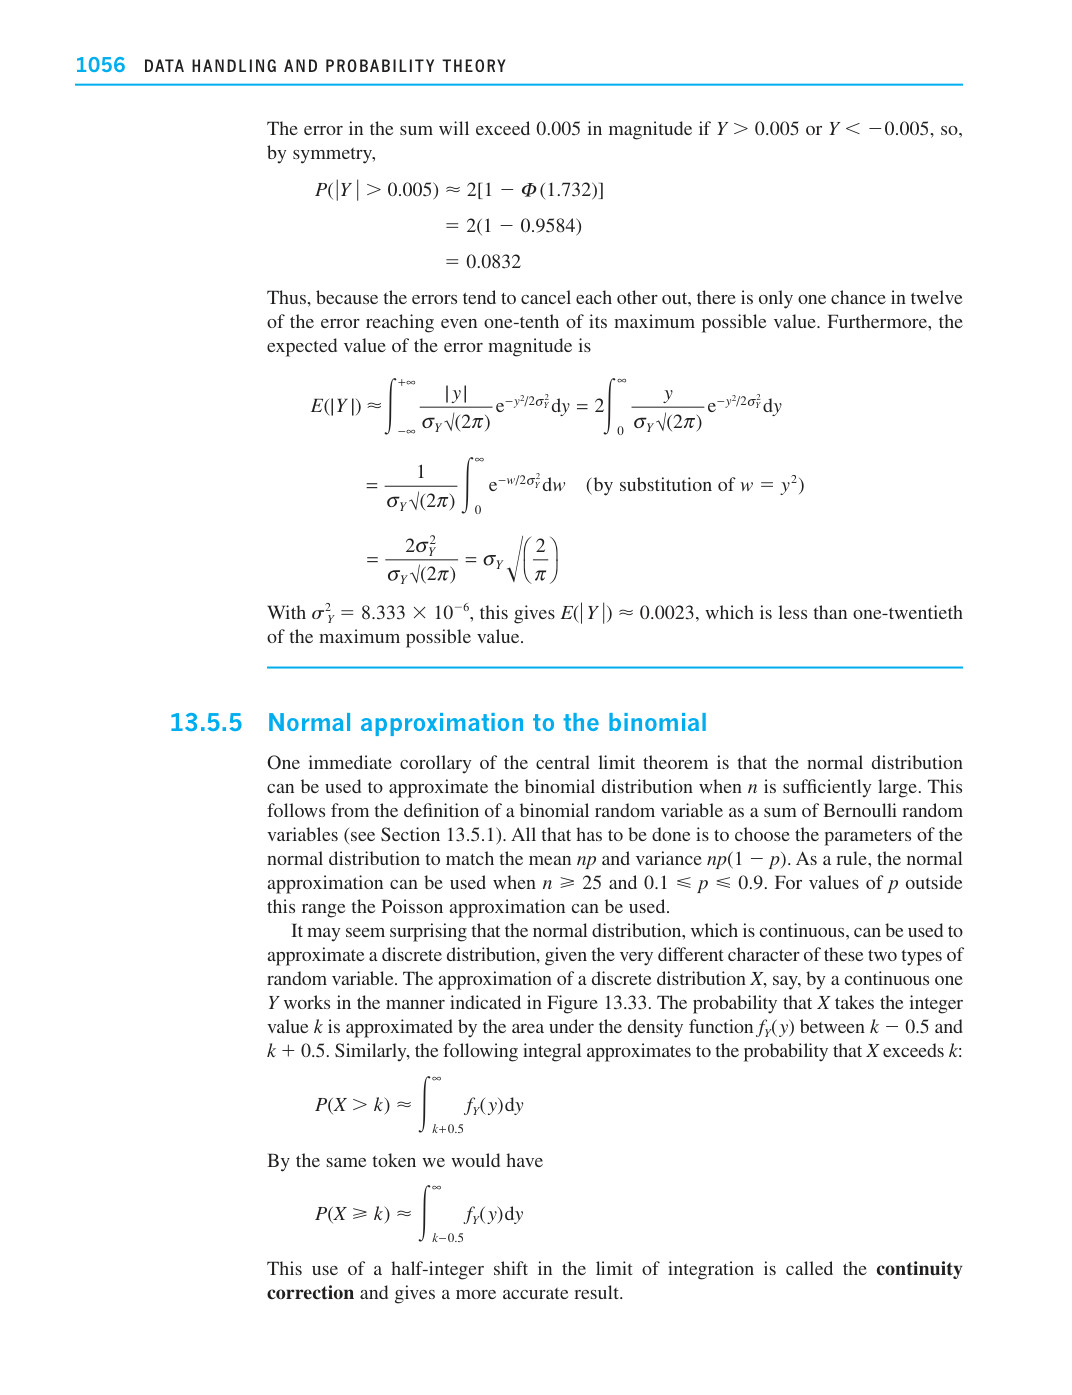
如果,则和的误差大小将超过 0.005 $Y > 0.005$ 或者 $Y < -0.005$ ,因此根据对称性,
$$\begin{aligned} P(|Y| > 0.005) &\approx 2[1 - \Phi(1.732)] \ &= 2(1 - 0.9584) \ &= 0.0832 \end{aligned}$$
于是,由于误差倾向于相互抵消,误差达到其最大可能值十分之一的机会只有十二分之一。此外,误差大小的期望值为
$$\begin{aligned} E(|Y|) &\approx \int_{-\infty}^{+\infty} \frac{|y|}{\sigma_Y \sqrt{(2\pi)}} e^{-y^2/2\sigma_Y^2} dy = 2 \int_0^{\infty} \frac{y}{\sigma_Y \sqrt{(2\pi)}} e^{-y^2/2\sigma_Y^2} dy \ &= \frac{1}{\sigma_Y \sqrt{(2\pi)}} \int_0^{\infty} e^{-w/2\sigma_Y^2} dw \quad (\text{by substitution of } w = y^2) \ &= \frac{2\sigma_Y^2}{\sigma_Y \sqrt{(2\pi)}} = \sigma_Y \sqrt{\left(\frac{2}{\pi}\right)} \end{aligned}$$
当 $\sigma_Y^2 = 8.333 \times 10^{-6}$ 时,得到 $E(|Y|) \approx 0.0023$ ,这小于最大可能值的二十分之一。
中心极限定理的一个直接推论是,当 $n$ 足够大时,正态分布可用于近似二项分布。这源于二项随机变量作为伯努利随机变量之和的定义(见 13.5.1 节)。所需做的只是选择正态分布的参数以匹配均值 $np$ 和方差 $np(1 - p)$ . 通常,当 $n \geq 25$ 且 $0.1 \leq p \leq 0.9$ 时可以使用正态近似。对于超出此范围的 $p$ 值,可以使用泊松近似。
正态分布是连续分布,却可以用来近似离散分布,鉴于这两类随机变量的性质差异很大,这一点似乎令人惊讶。用连续分布 $X$ 近似离散分布 $Y$ 的方式如图 13.33 所示。 $X$ 取整数值 $k$ 的概率由密度函数 $f_Y(y)$ 在 $k - 0.5$ 与之间的曲线下面积来近似 $k + 0.5$ . 类似地,下面的积分近似于以下概率: $X$ 超过 $k$ :
$$P(X > k) \approx \int_{k+0.5}^{\infty} f_Y(y) dy$$
同理,我们有
$$P(X \geq k) \approx \int_{k-0.5}^{\infty} f_Y(y) dy$$
这种在积分限中使用半整数平移的做法称为连续性校正,它能给出更精确的结果。